A abertura da safra 2026/27 foi marcada por uma divisão relevante entre diferentes formas de financiamento agrícola. Nos três primeiros meses do ciclo, a agricultura empresarial contratou R$ 107,1 bilhões em crédito rural, conforme levantamento divulgado pelo Ministério da Agricultura e Pecuária (Mapa) em 9 de outubro de 2026.
Mais do que o volume total, os dados mostram como os recursos foram organizados. As Cédulas de Produto Rural (CPR) responderam por 46,9% do montante contratado, enquanto o custeio convencional alcançou R$ 36,4 bilhões. As duas frentes ajudam a explicar a composição financeira do começo do atual ciclo agrícola.
CPRs têm participação central no financiamento
As CPRs representaram quase metade do crédito rural registrado no período analisado pelo Mapa. Considerando o total de R$ 107,1 bilhões, a participação de 46,9% corresponde a aproximadamente R$ 50,2 bilhões, em uma estimativa calculada a partir dos números divulgados pelo governo federal.
O resultado coloca esse instrumento entre os principais componentes do financiamento da agricultura empresarial no início da safra. A presença das CPRs indica que a organização dos recursos não ficou concentrada apenas nas linhas tradicionais de custeio, reunindo modalidades distintas para atender às necessidades financeiras do ciclo produtivo.
As Cédulas de Produto Rural fazem parte do conjunto de mecanismos utilizados para estruturar operações ligadas ao campo. Na prática, sua participação no levantamento aparece como um dos elementos mais importantes para compreender de que maneira o dinheiro destinado à produção foi contratado durante os primeiros meses da safra 2026/27.
Custeio reúne R$ 36,4 bilhões
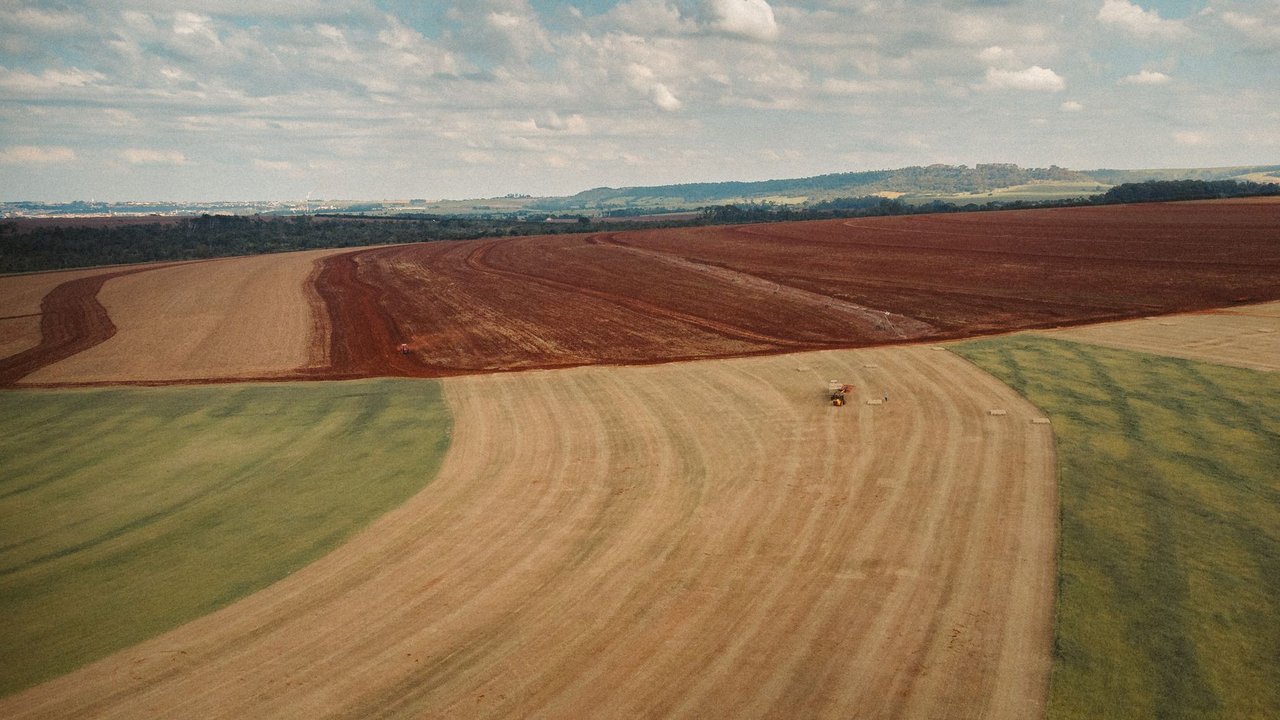
O custeio convencional somou R$ 36,4 bilhões no mesmo intervalo. Essa modalidade está relacionada às despesas necessárias para conduzir a atividade agrícola, como a aquisição de sementes, fertilizantes e defensivos, além do uso de máquinas e da contratação de serviços necessários ao desenvolvimento das lavouras.
Esse tipo de recurso tem importância especialmente no começo do calendário agrícola, quando o produtor precisa organizar a operação antes que a produção avance. A contratação antecipada ajuda a reunir capital para as etapas de preparação das áreas, implantação das culturas e manutenção do trabalho no campo, sempre de acordo com o planejamento de cada empreendimento rural.
Os dados oficiais, porém, apresentam o custeio como uma parte do conjunto de operações realizadas pela agricultura empresarial. O valor de R$ 36,4 bilhões não representa todo o crédito rural contratado, mas uma modalidade específica dentro do total de R$ 107,1 bilhões informado para os três primeiros meses da safra.
Financiamento acompanha o início do ciclo produtivo
O crédito rural é uma ferramenta de planejamento porque permite organizar despesas que surgem em momentos diferentes da safra. Antes da colheita, a atividade exige recursos para insumos, operações mecanizadas e serviços. Por isso, a leitura dos dados precisa considerar tanto o volume contratado quanto a modalidade escolhida para financiar cada etapa.
No caso da safra 2026/27, o levantamento do Mapa registra a movimentação financeira no começo do ciclo, mas não apresenta, no comunicado consultado, uma comparação detalhada com os três primeiros meses de safras anteriores. Dessa forma, os números permitem dimensionar o crédito contratado no período, sem sustentar conclusões sobre crescimento ou redução em relação a outros anos.
A divulgação também não indica, na pauta apresentada, uma distribuição por estados, culturas ou municípios. Assim, o valor de R$ 107,1 bilhões deve ser interpretado como um dado nacional da agricultura empresarial, sem atribuição específica para Guararema ou para outras cidades do Alto Tietê.
O que os números indicam para o planejamento
A composição do financiamento oferece uma visão sobre as decisões tomadas pelos produtores no início da safra. De um lado, as CPRs concentraram 46,9% do volume. De outro, o custeio convencional reuniu R$ 36,4 bilhões. Juntos, os dados mostram a coexistência de diferentes caminhos para organizar o capital necessário à produção.
Essa estrutura também ajuda a separar duas informações que podem ser confundidas: o total de crédito contratado e o valor destinado especificamente ao custeio. O primeiro reúne as operações contabilizadas no levantamento do Mapa; o segundo corresponde apenas à modalidade convencional de financiamento das despesas agrícolas.
Para o acompanhamento da safra 2026/27, a próxima etapa será observar como os recursos contratados se relacionam com a execução das atividades no campo. O comunicado oficial utilizado nesta reportagem apresenta o retrato dos três primeiros meses do ciclo e destaca a participação das CPRs e do custeio, sem antecipar resultados de produção ou desempenho das lavouras.